Domain bauherrenseite.de kaufen?
Wir ziehen mit dem Projekt
bauherrenseite.de um.
Sind Sie am Kauf der Domain
bauherrenseite.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bauherrenseite.de kaufen?
Was sind die Vor- und Nachteile einer langen Sollzinsbindung bei der Baufinanzierung?
Vorteile einer langen Sollzinsbindung sind Planungssicherheit durch konstante Raten über einen längeren Zeitraum, Schutz vor steigenden Zinsen und geringeres Risiko bei langfristiger Verschuldung. Nachteile sind höhere Zinsen im Vergleich zu kurzfristigen Bindungen, weniger Flexibilität bei vorzeitiger Rückzahlung und längere Bindung an einen Kreditgeber. **
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
Ähnliche Suchbegriffe für Sollzinsbindung
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
Truckies Set BaustelleLENA® Truckies Set Baustelle (Schaukarton mit Sichtfenster) Vielseitiges Spielset aus der LENA® Truckies Reihe rund um das Thema Baustelle. Das Set enthält Truckies Kipper , Truckies Schaufellader , ein Set aus 6 Verkehrszeichen sowie Aufkleber . Zu19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
VISO TRAVO100CHAN BAUSTELLE BarriereDie Viso Interventionsbarriere mit PVC-Rahmen ist für die Abtrennung eines Bereichs oder die Schaffung eines Durchgangs konzipiert. Diese Interventionsbarriere besteht aus einer PVC-Struktur und Polyesterplatten. Die Schranke kann mit zusätzlichen Abschnitten, Sockeln und einer Transporttasche erweitert werden und ist somit sehr anpassungsfähig. Es kann sich mit verschiedenen Modellen und Anpassungen an alle Gegebenheiten anpassen.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen einer kurz- und langfristigen Sollzinsbindung bei einer Baufinanzierung?
Bei einer kurzfristigen Sollzinsbindung ist der Zinssatz für einen kurzen Zeitraum festgelegt, während er bei einer langfristigen Sollzinsbindung für einen längeren Zeitraum festgelegt ist. Kurzfristige Sollzinsbindungen haben in der Regel niedrigere Zinssätze, aber das Risiko steigender Zinsen nach Ablauf der Bindung ist höher. Langfristige Sollzinsbindungen bieten langfristige Planungssicherheit, haben aber in der Regel höhere Zinssätze. **
-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was sind die Vor- und Nachteile einer kurzen oder langen Sollzinsbindung bei der Baufinanzierung?
Die Vorteile einer kurzen Sollzinsbindung sind niedrigere Zinsen und Flexibilität bei einer möglichen Umschuldung. Nachteile sind höhere monatliche Raten und das Risiko steigender Zinsen nach Ablauf der Bindung. Die Vorteile einer langen Sollzinsbindung sind Planungssicherheit und stabile monatliche Raten über einen längeren Zeitraum. Nachteile sind höhere Zinsen und geringere Flexibilität bei einer vorzeitigen Rückzahlung oder Umschuldung. **
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
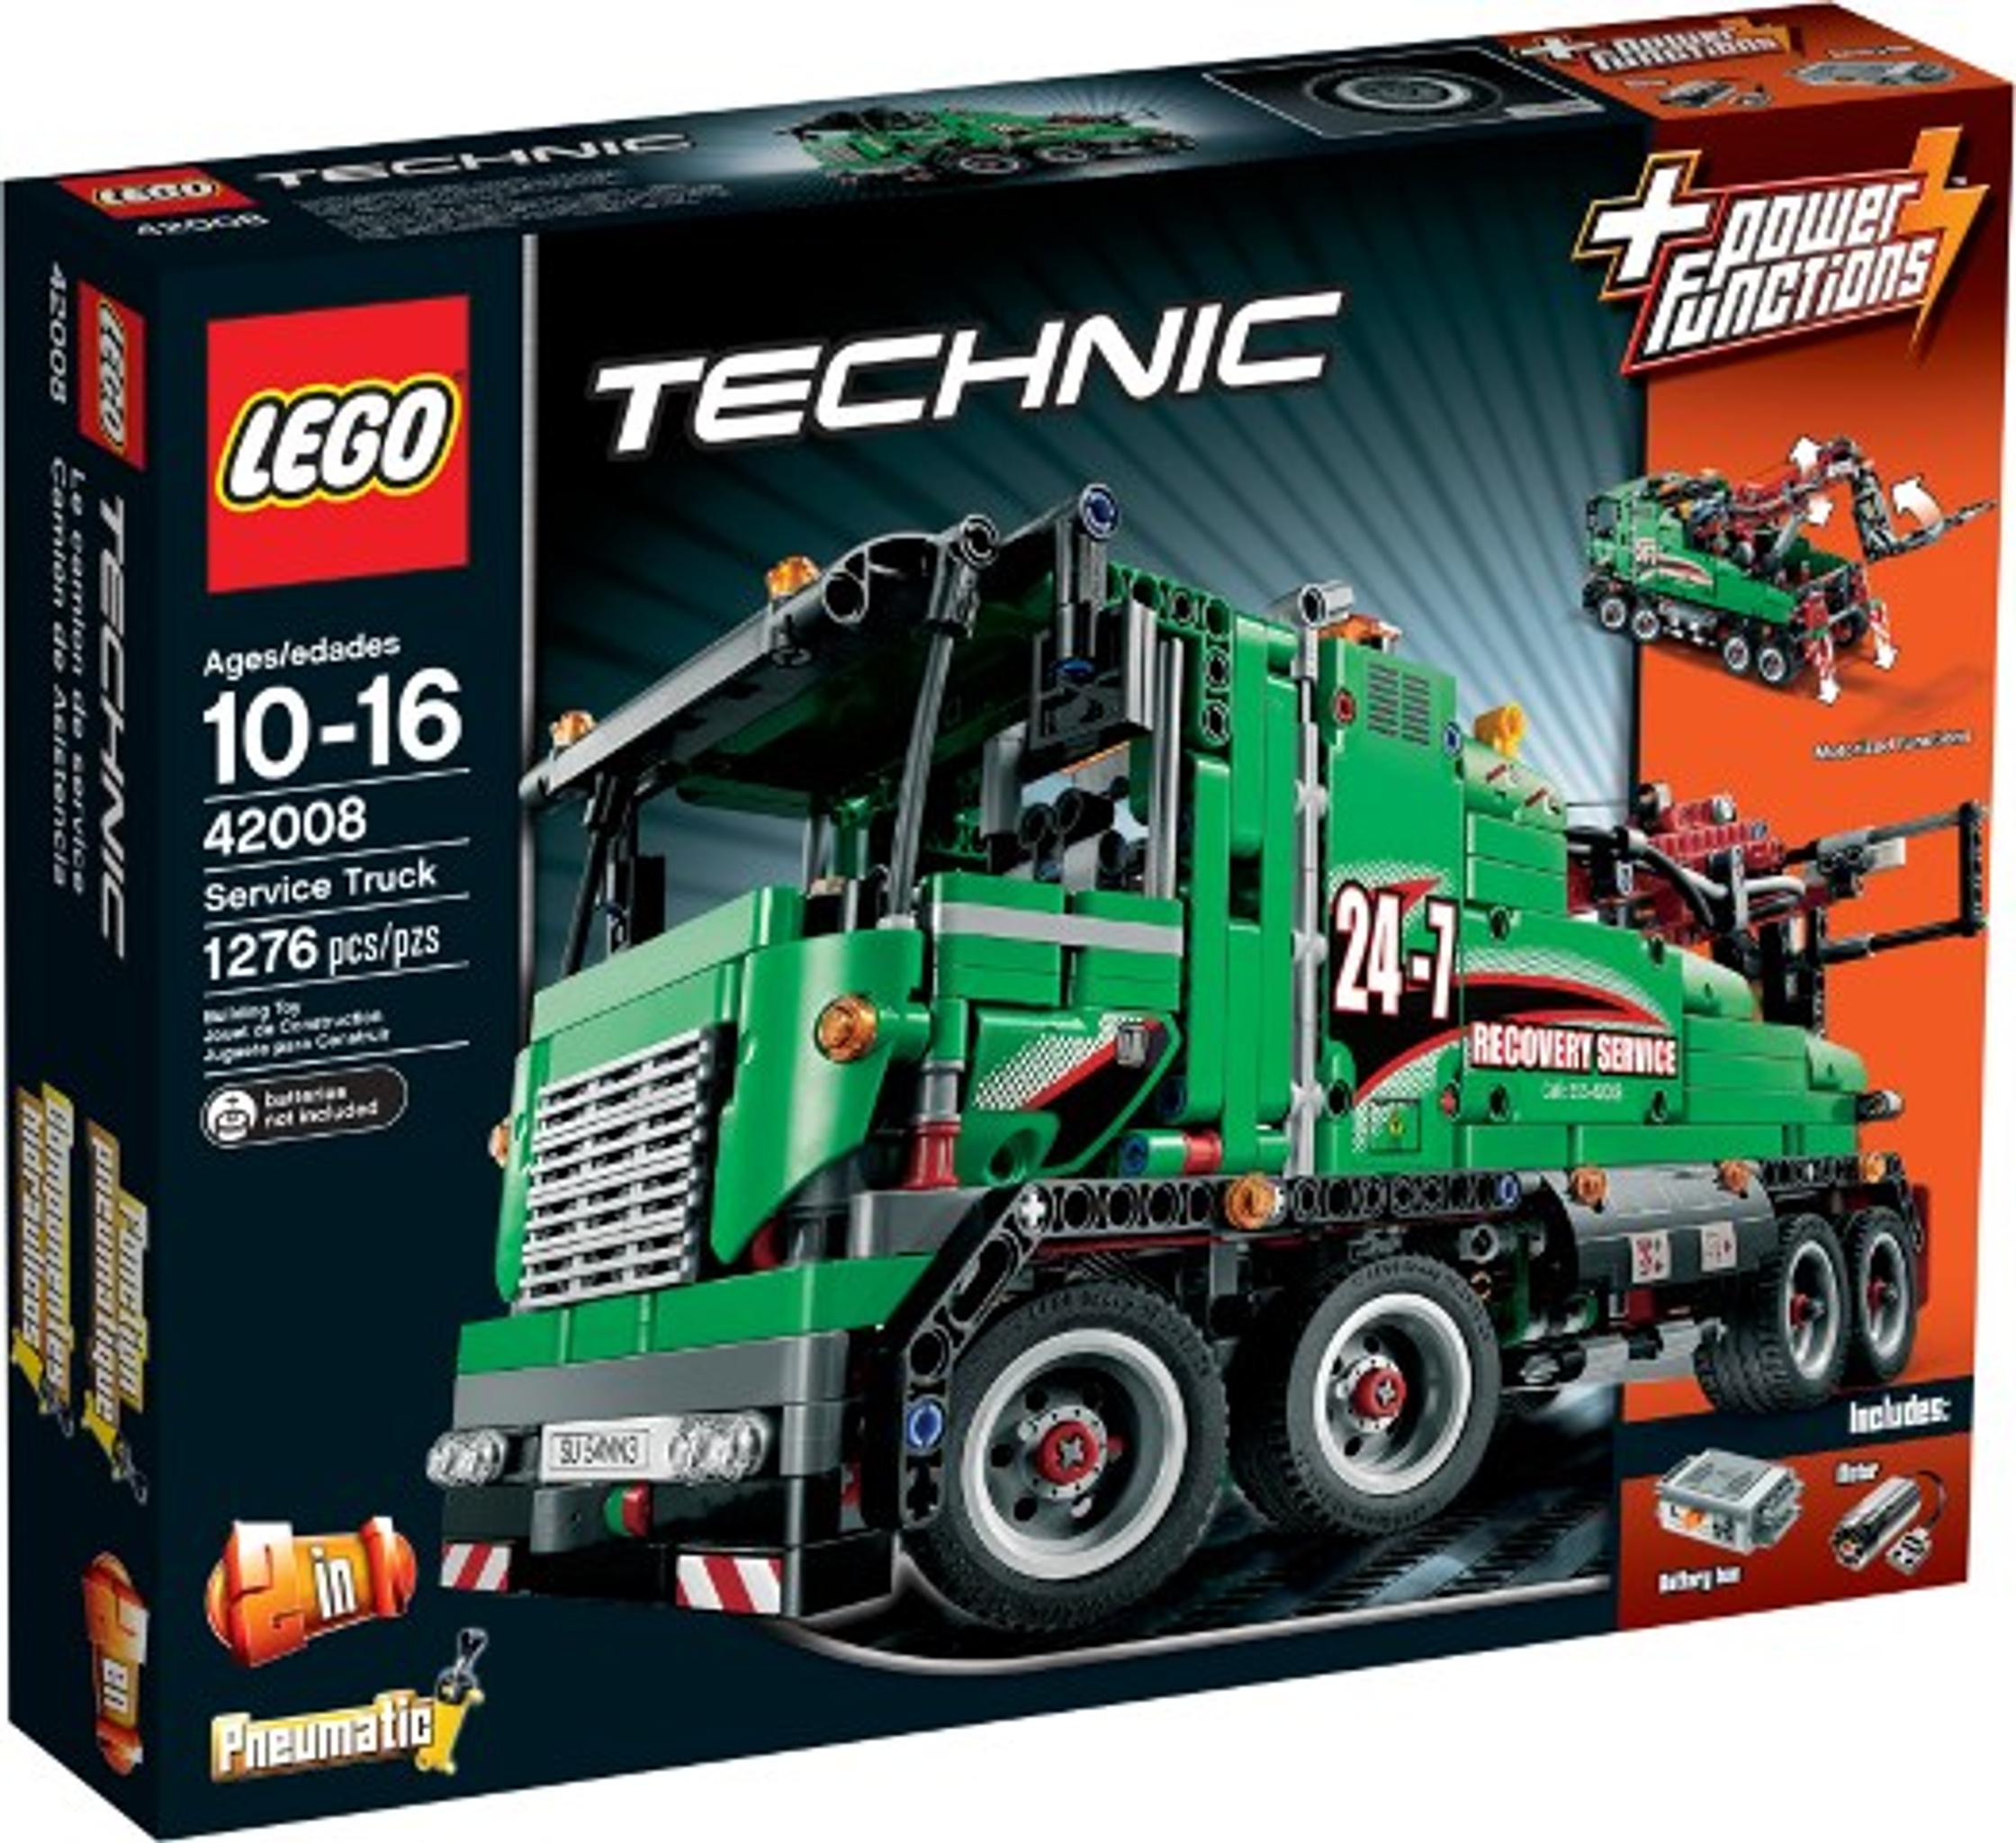
LEGO Service Truck Bausatz - Ein detailliertes Bauprojekt für Fans von NutzfahrzeugenEntdecke LEGO Service Truck - ein spannendes LEGO-Set für Fans des Bauens, der Kreativität und des Spielens. Genieße ein unterhaltsames Bauerlebnis, liebevolle Details und die Möglichkeit, ein einzigartiges Modell zu bauen. Das Produkt eignet sich für LEGO-Fans, Sammler, Kinder und Erwachsene, die ihre Sammlung erweitern möchten. Produkt: LEGO Service Truck Typ: LEGO-Set Ein tolles Geschenk oder eine ausgezeichnete Wahl für alle, die kreative und detailreiche LEGO-Sets schätzen.680,74 €*Versand: 15,00 €Sichere Weiterleitung zum Anbieter
-
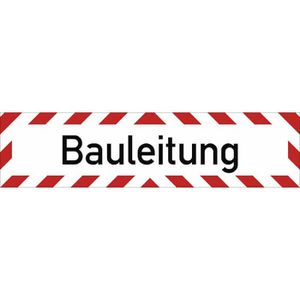
SafetyMarking Fahrzeugkennzeichnung Bauleitung, 29,7 x 10,5 cm, aus Folie, weiß/rot, magnetischUV- und witterungsbeständiger, dauerhafter Druck Haftet an allen metallischen Oberflächen ohne den Untergrund zu beschädigen Haftet auch bei hohen Geschwindigkeiten am Fahrzeug Retroreflektierend (nach UN-ECE 104 Klasse C) Materialstärke: 0,95 mm Maße: 29,7 x 10,5 cm (BxH) Made in Germany Merkmale: Typ: Hinweisschild Material: Folie Befestigung: magnetisch24,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Truckies Set BaustelleLENA® Truckies Set Baustelle (Schaukarton mit Sichtfenster) Vielseitiges Spielset aus der LENA® Truckies Reihe rund um das Thema Baustelle. Das Set enthält Truckies Kipper , Truckies Schaufellader , ein Set aus 6 Verkehrszeichen sowie Aufkleber . Zu19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile einer langen Sollzinsbindung bei der Baufinanzierung?
Vorteile einer langen Sollzinsbindung sind Planungssicherheit durch konstante Raten über einen längeren Zeitraum, Schutz vor steigenden Zinsen und geringeres Risiko bei langfristiger Verschuldung. Nachteile sind höhere Zinsen im Vergleich zu kurzfristigen Bindungen, weniger Flexibilität bei vorzeitiger Rückzahlung und längere Bindung an einen Kreditgeber. **
-
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
-
Was ist der Unterschied zwischen einer kurz- und langfristigen Sollzinsbindung bei einer Baufinanzierung?
Bei einer kurzfristigen Sollzinsbindung ist der Zinssatz für einen kurzen Zeitraum festgelegt, während er bei einer langfristigen Sollzinsbindung für einen längeren Zeitraum festgelegt ist. Kurzfristige Sollzinsbindungen haben in der Regel niedrigere Zinssätze, aber das Risiko steigender Zinsen nach Ablauf der Bindung ist höher. Langfristige Sollzinsbindungen bieten langfristige Planungssicherheit, haben aber in der Regel höhere Zinssätze. **
-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
Ähnliche Suchbegriffe für Sollzinsbindung
-
VISO TRAVO100CHAN BAUSTELLE BarriereDie Viso Interventionsbarriere mit PVC-Rahmen ist für die Abtrennung eines Bereichs oder die Schaffung eines Durchgangs konzipiert. Diese Interventionsbarriere besteht aus einer PVC-Struktur und Polyesterplatten. Die Schranke kann mit zusätzlichen Abschnitten, Sockeln und einer Transporttasche erweitert werden und ist somit sehr anpassungsfähig. Es kann sich mit verschiedenen Modellen und Anpassungen an alle Gegebenheiten anpassen.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was sind die Vor- und Nachteile einer kurzen oder langen Sollzinsbindung bei der Baufinanzierung?
Die Vorteile einer kurzen Sollzinsbindung sind niedrigere Zinsen und Flexibilität bei einer möglichen Umschuldung. Nachteile sind höhere monatliche Raten und das Risiko steigender Zinsen nach Ablauf der Bindung. Die Vorteile einer langen Sollzinsbindung sind Planungssicherheit und stabile monatliche Raten über einen längeren Zeitraum. Nachteile sind höhere Zinsen und geringere Flexibilität bei einer vorzeitigen Rückzahlung oder Umschuldung. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.